

注册会计师的法律责任思维导图
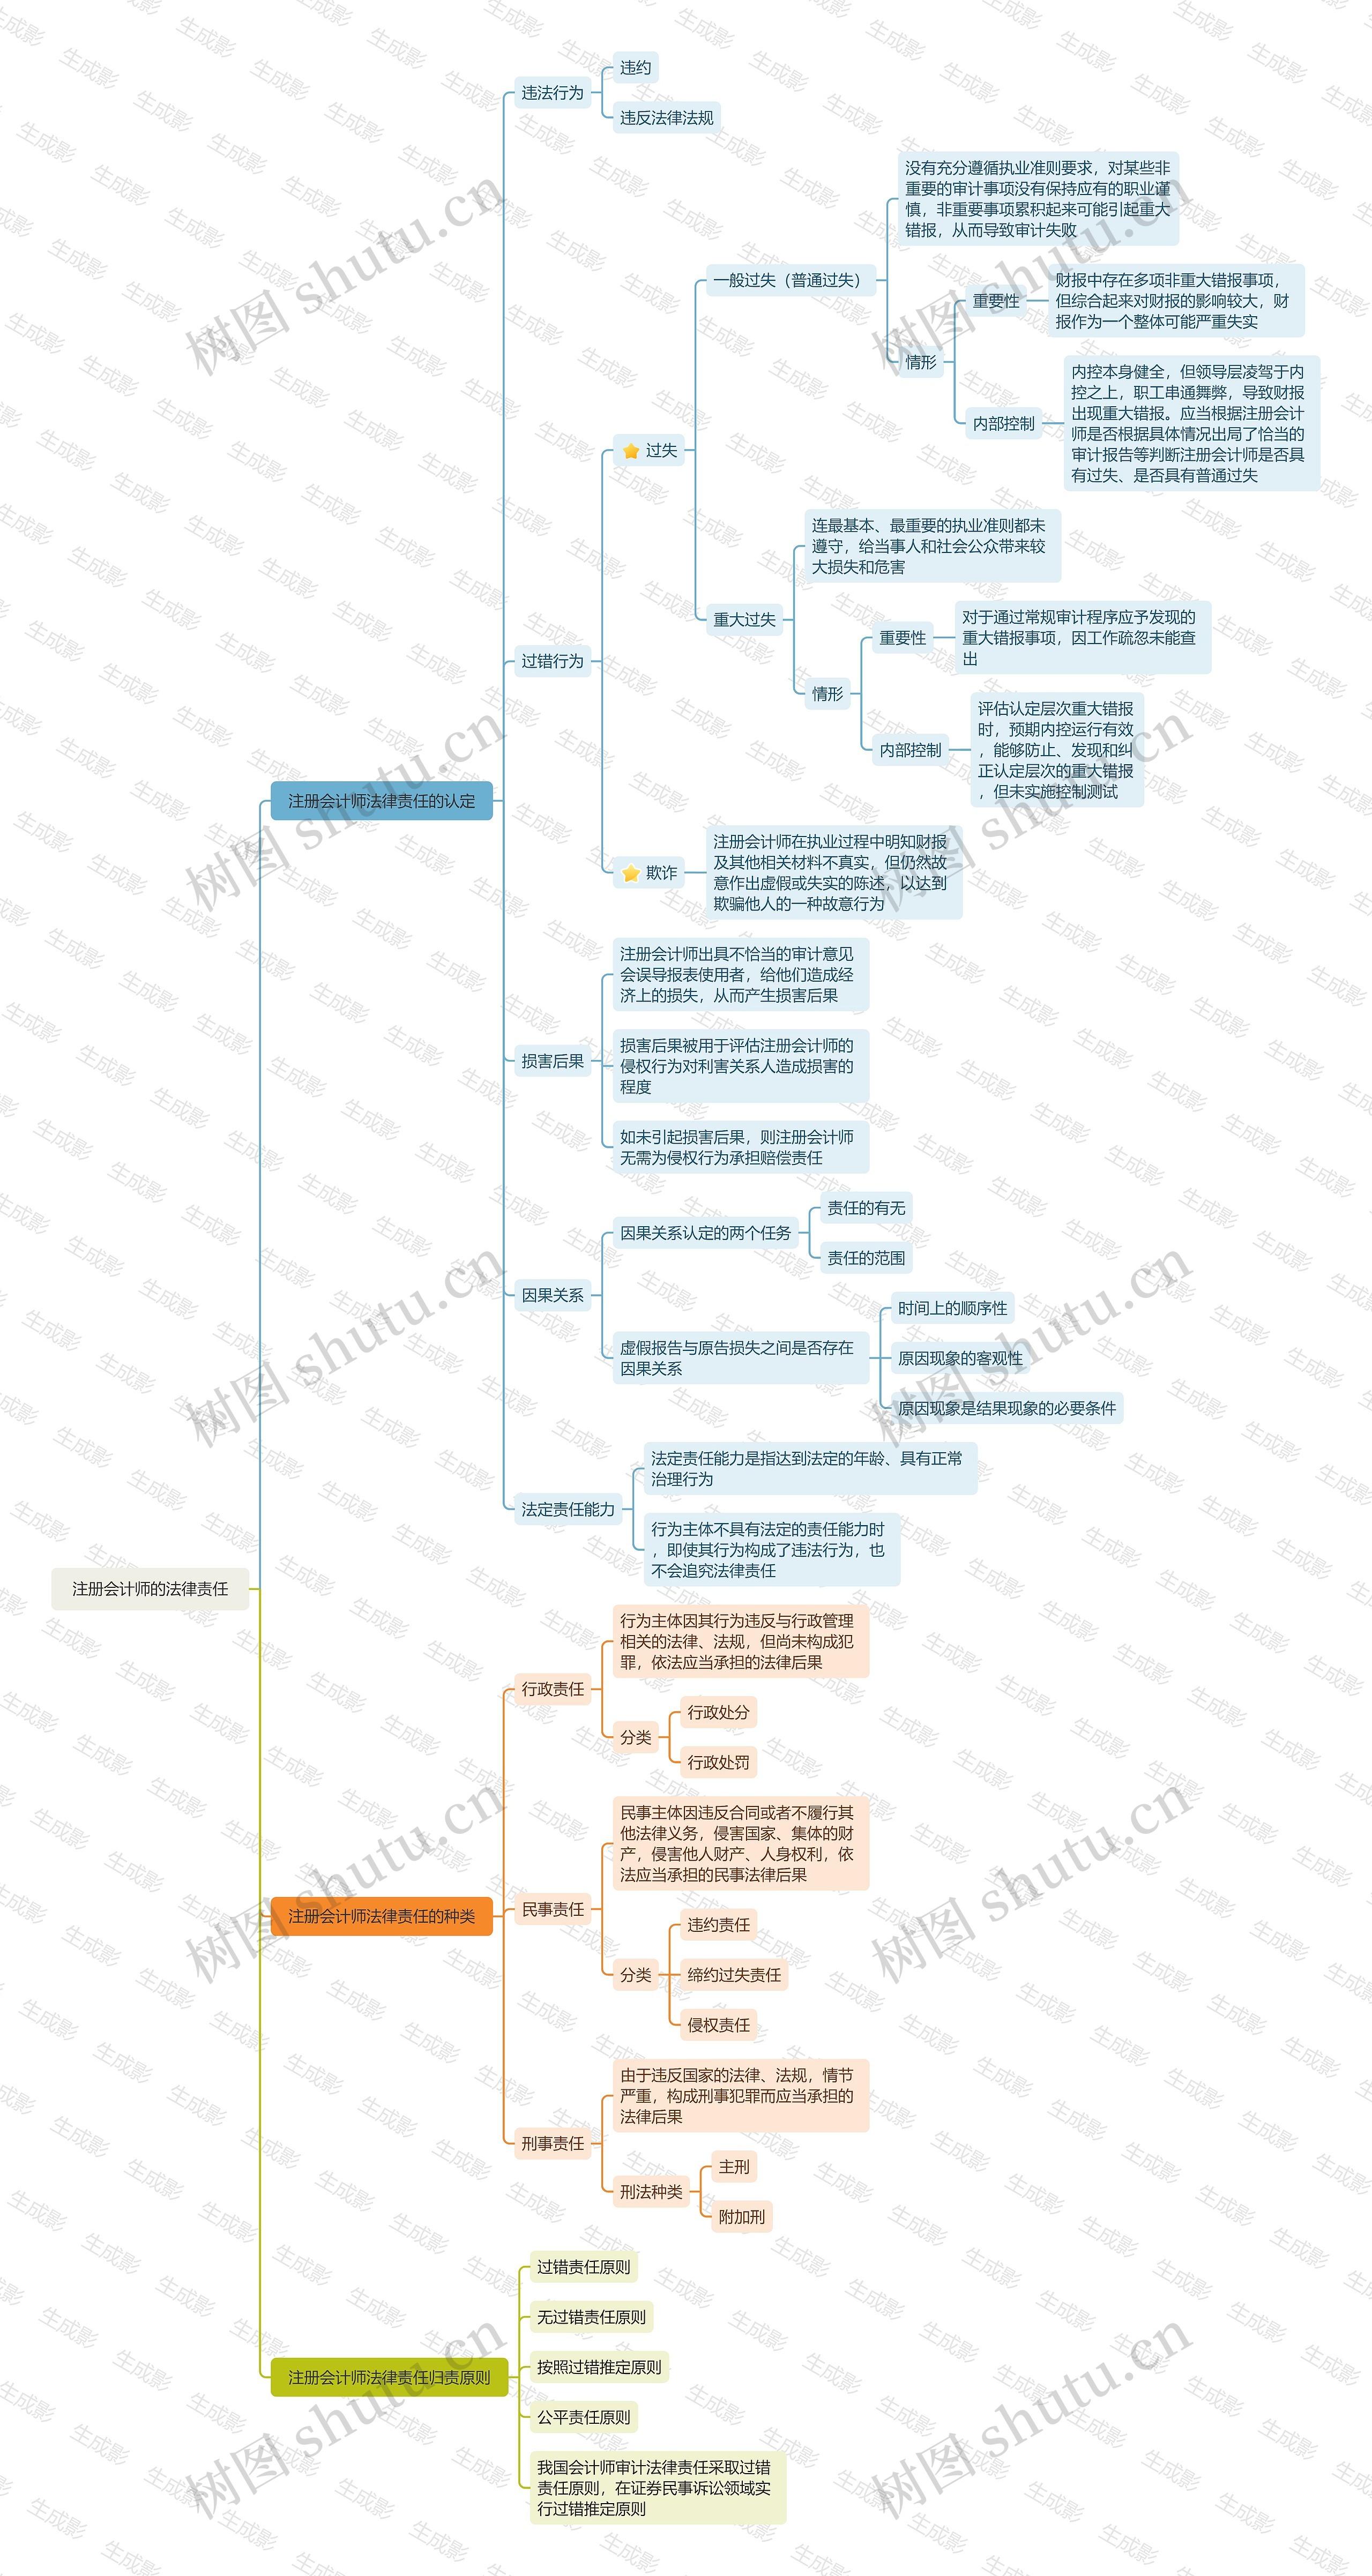
法律责任认定,种类,归责原则等内容讲解
树图思维导图提供 注册会计师的法律责任 在线思维导图免费制作,点击“编辑”按钮,可对 注册会计师的法律责任 进行在线思维导图编辑,本思维导图属于思维导图模板主题,文件编号是:dabfe84490b9044531cc30fff82cfc94
思维导图大纲
注册会计师的法律责任思维导图模板大纲
注册会计师法律责任的认定
违法行为
违约
违反法律法规
过错行为
过失
一般过失(普通过失)
没有充分遵循执业准则要求,对某些非重要的审计事项没有保持应有的职业谨慎,非重要事项累积起来可能引起重大错报,从而导致审计失败
情形
重要性
财报中存在多项非重大错报事项,但综合起来对财报的影响较大,财报作为一个整体可能严重失实
内部控制
内控本身健全,但领导层凌驾于内控之上,职工串通舞弊,导致财报出现重大错报。应当根据注册会计师是否根据具体情况出局了恰当的审计报告等判断注册会计师是否具有过失、是否具有普通过失
重大过失
连最基本、最重要的执业准则都未遵守,给当事人和社会公众带来较大损失和危害
情形
重要性
对于通过常规审计程序应予发现的重大错报事项,因工作疏忽未能查出
内部控制
评估认定层次重大错报时,预期内控运行有效,能够防止、发现和纠正认定层次的重大错报,但未实施控制测试
欺诈
注册会计师在执业过程中明知财报及其他相关材料不真实,但仍然故意作出虚假或失实的陈述,以达到欺骗他人的一种故意行为
损害后果
注册会计师出具不恰当的审计意见会误导报表使用者,给他们造成经济上的损失,从而产生损害后果
损害后果被用于评估注册会计师的侵权行为对利害关系人造成损害的程度
如未引起损害后果,则注册会计师无需为侵权行为承担赔偿责任
因果关系
因果关系认定的两个任务
责任的有无
责任的范围
虚假报告与原告损失之间是否存在因果关系
时间上的顺序性
原因现象的客观性
原因现象是结果现象的必要条件
法定责任能力
法定责任能力是指达到法定的年龄、具有正常治理行为
行为主体不具有法定的责任能力时,即使其行为构成了违法行为,也不会追究法律责任
注册会计师法律责任的种类
行政责任
行为主体因其行为违反与行政管理相关的法律、法规,但尚未构成犯罪,依法应当承担的法律后果
分类
行政处分
行政处罚
民事责任
民事主体因违反合同或者不履行其他法律义务,侵害国家、集体的财产,侵害他人财产、人身权利,依法应当承担的民事法律后果
分类
违约责任
缔约过失责任
侵权责任
刑事责任
由于违反国家的法律、法规,情节严重,构成刑事犯罪而应当承担的法律后果
刑法种类
主刑
附加刑
注册会计师法律责任归责原则
过错责任原则
无过错责任原则
按照过错推定原则
公平责任原则
我国会计 师审计法律责任采取过错责任原则,在证券民事诉讼领域实行过错推定原则
相关思维导图模板
树图思维导图提供 904名中国成年人第三磨牙相关知识、态度、行为和病史的横断面调查 在线思维导图免费制作,点击“编辑”按钮,可对 904名中国成年人第三磨牙相关知识、态度、行为和病史的横断面调查 进行在线思维导图编辑,本思维导图属于思维导图模板主题,文件编号是:10b9a8a2dd2fb4593f8130ef16c320fc
树图思维导图提供 9.战斗的基督教 在线思维导图免费制作,点击“编辑”按钮,可对 9.战斗的基督教 进行在线思维导图编辑,本思维导图属于思维导图模板主题,文件编号是:33d168acd0cd9f767f809c7a5df86e3a
相关思维导图专辑


Copyright©2022-2026 树图网shutu.cn 版权所有|上海聚石塔网络科技有限公司|网站备案号:沪ICP备2021036420号-3| 沪公网安备 31011502019485号|
 上海工商
经营许可证编号:沪B2-20240510|算法备案号:网信算备310115002419201240015号