

注册会计师《审计》第十章:采购与付款循环的审计思维导图
本思维导图主要介绍注册会计师《审计》章节知识点
树图思维导图提供 注册会计师《审计》第十章:采购与付款循环的审计思维导图 在线思维导图免费制作,点击“编辑”按钮,可对 注册会计师《审计》第十章:采购与付款循环的审计思维导图 进行在线思维导图编辑,本思维导图属于思维导图模板主题,文件编号是:b8e415d064cd62c3533c0a4939e1b7e0
思维导图大纲
注册会计师《审计》第十章:采购与付款循环的审计思维导图模板大纲
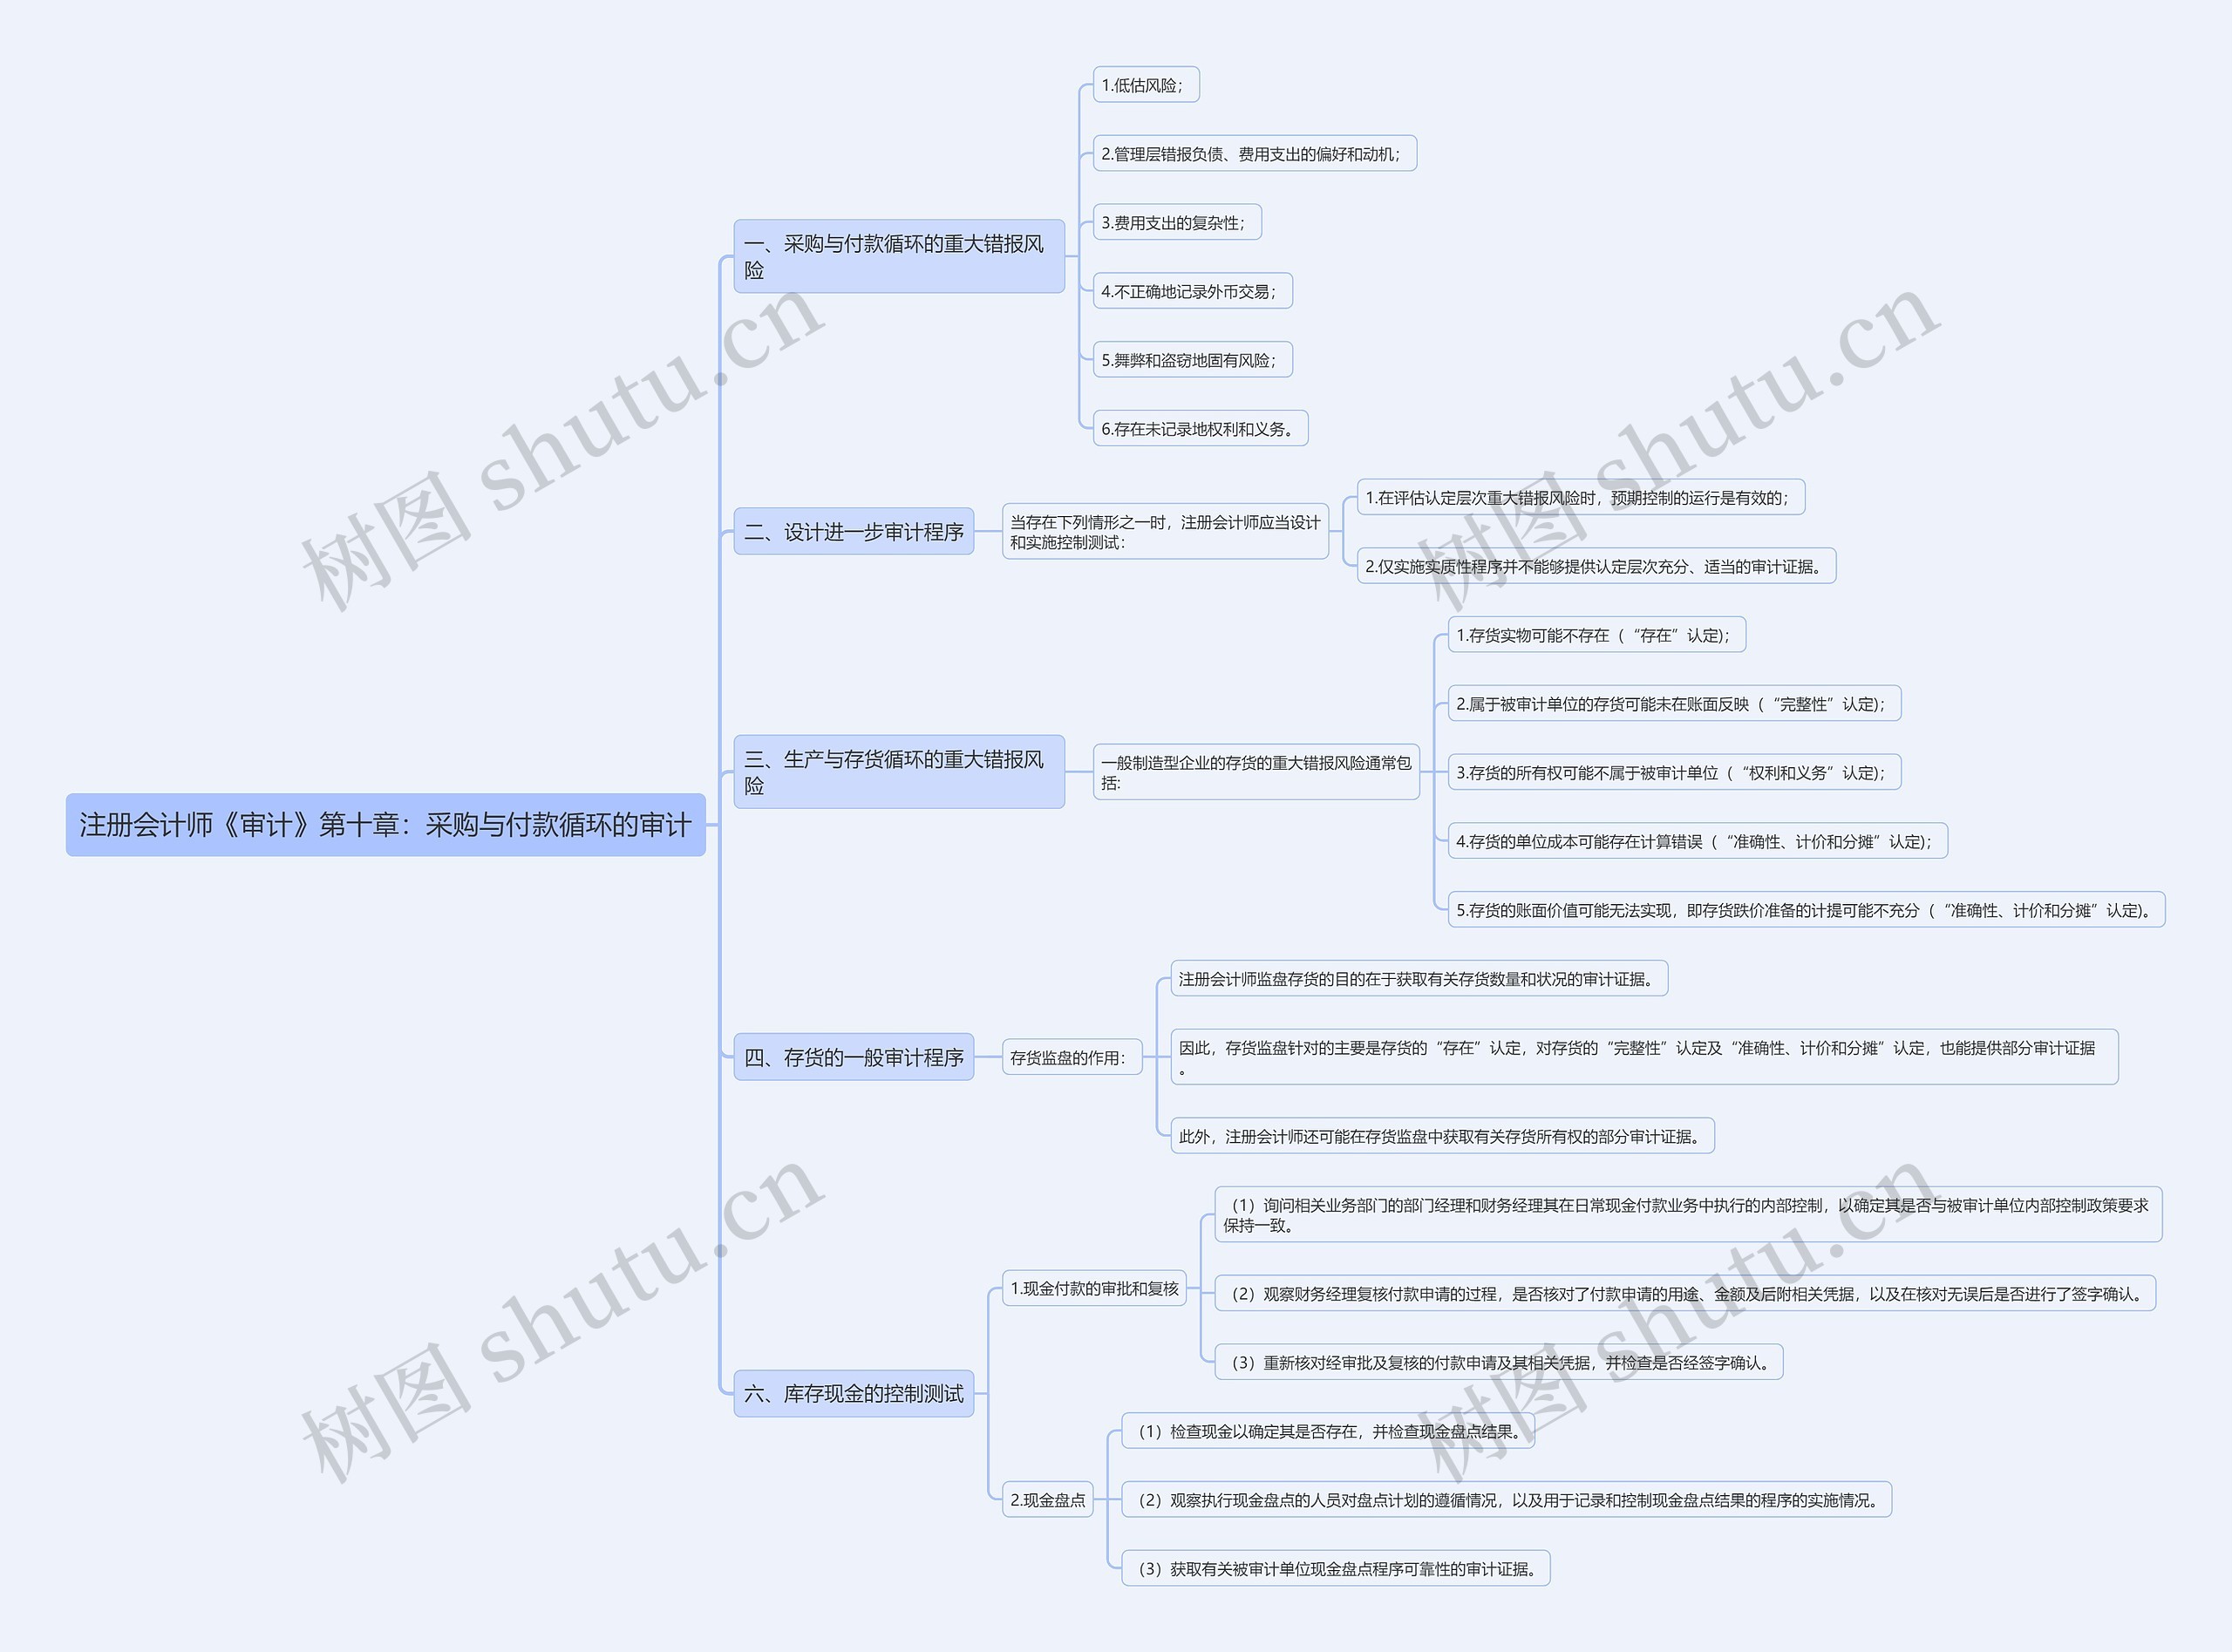
一、采购与付款循环的重大错报风险
1.低估风险;
2.管理层错报负债、费用支出的偏好和动机;
3.费用支出的复杂性;
4.不正确地记录外币交易;
5.舞弊和盗窃地固有风险;
6.存在未记录地权利和义务。
二、设计进一步审计程序
当存在下列情形之一时,注册会计师应当设计和实施控制测试:
1.在评估认定层次重大错报风险时,预期控制的运行是有效的;
2.仅实施实质性程序并不能够提供认定层次充分、适当的审计证据。
三、生产与存货循环的重大错报风险
一般制造型企业的存货的重大错报风险通常包括:
1.存货实物可能不存在(“存在”认定);
2.属于被审计单位的存货可能未在账面反映(“完整性”认定);
3.存货的所有权可能不属于被审计单位(“权利和义务”认定);
4.存货的单位成本可能存在计算错误(“准确性、计价和分摊”认定);
5.存货的账面价值可能无法实现,即存货跌价准备的计提可能不充分(“准确性、计价和分摊”认定)。
四、存货的一般审计程序
存货监盘的作用:
注册会计师监盘存货的目的在于获取有关存货数量和状况的审计证据。
因此,存货监盘针对的主要是存货的“存在”认定,对存货的“完整性”认定及“准确性、计价和分摊”认定,也能提供部分审计证据。
此外,注册会计师还可能在存货监盘中获取有关存货所有权的部分审计证据。
六、库存现金的控制测试
1.现金付款的审批和复核
(1)询问相关业务部门的部门经理和财务经理其在日常现金付款业务中执行的内部控制,以确定其是否与被审计单位内部控制政策要求保持一致。
(2)观察财务经理复核付款申请的过程,是否核对了付款申请的用途、金额及后附相关凭据,以及在核对无误后是否进行了签字确认。
(3)重新核对经审批及复核的付款申请及其相关凭据,并检查是否经签字确认。
2.现金盘点
(1)检查现金以确定其是否存在,并检查现金盘点结果。
(2)观察执行现金盘点的人员对盘点计划的遵循情况,以及用于记录和控制现金盘点结果的程序的实施情况。
(3)获取有关被审计单位现金盘点程序可靠性的审计证据。
相关思维导图模板
树图思维导图提供 注册会计师《审计》第十五章:注册会计师利用他人的工作思维导图 在线思维导图免费制作,点击“编辑”按钮,可对 注册会计师《审计》第十五章:注册会计师利用他人的工作思维导图 进行在线思维导图编辑,本思维导图属于思维导图模板主题,文件编号是:a120706bb3854127aaeff274e96b775c
树图思维导图提供 注册会计师《审计》第七章:评估重大错报风险思维导图 在线思维导图免费制作,点击“编辑”按钮,可对 注册会计师《审计》第七章:评估重大错报风险思维导图 进行在线思维导图编辑,本思维导图属于思维导图模板主题,文件编号是:a87c0ce8d6bade79705391aee40d5cba
相关思维导图专辑

相似思维导图模板

Copyright©2022-2026 树图网shutu.cn 版权所有|上海聚石塔网络科技有限公司|网站备案号:沪ICP备2021036420号-3| 沪公网安备 31011502019485号|
 上海工商
经营许可证编号:沪B2-20240510|算法备案号:网信算备310115002419201240015号